Partie 1 : Commencer par les bons ICR, puis donner un rôle précis à chaque dollar.
Un cabinet dentaire achalandé n’est pas nécessairement un cabinet efficace. C’est de là qu’est née l’idée de la table ronde d’experts Mettre fin aux pertes financières : comment colmater les inefficacités cachées qui nuisent à la rentabilité de votre cabinet, animée par le CDSPI lors de congrès dentaires partout au Canada cette année. Cet article en deux parties s’appuie sur les échanges tenus au Congrès dentaire du Pacifique et à l’Assemblée annuelle du printemps de l’Association dentaire de l’Ontario.
Écoutez ce que votre cabinet vous dit
Les revenus peuvent être solides, l’agenda peut être bien rempli et le cabinet peut sembler en bonne santé. Toutefois, si les comptes clients accusent un retard, si les coûts de personnel dérapent, si le crédit est mal utilisé ou si les surplus de trésoreries n’ont pas de rôle défini, le cabinet fournit peut-être plus d’efforts qu’il ne le devrait.
Pour les propriétaires, l’objectif n’est pas de surveiller le moindre chiffre ni de réagir à chaque fluctuation. Il s’agit plutôt d’établir une routine de suivi axée sur les signaux qui comptent, afin que les décisions relatives à la trésorerie, au crédit, au réinvestissement et à la protection soient prises en fonction de ce qui se passe réellement dans le cabinet.
Un message clair est ressorti de ces séances : les chiffres n’ont d’utilité que s’ils mènent à de meilleures décisions. Jordan Weinberg, associé chez MNP, a insisté sur l’importance de bien comprendre quels coûts font vraiment la différence, plutôt que de consacrer trop d’énergie aux postes de dépenses moins importants. Shane Dewling, conseiller en planification des placements au CDSPI Services consultatifs Inc., a noté que les propriétaires prennent des décisions plus efficaces lorsqu’ils définissent précisément ce qu’ils veulent accomplir, afin de mettre en place un plan, puis d’en assurer le suivi.
Commencer par le tableau de bord du propriétaire de cabinet
La plupart des propriétaires suivent déjà la production. Plusieurs gardent aussi un œil attentif sur leur compte bancaire. Ces deux données sont importantes, mais aucune ne brosse à elle seule un tableau complet.
Un cabinet peut afficher une production solide pendant que ses comptes clients stagnent. Il peut avoir un agenda bien rempli sans pour autant utiliser le temps de fauteuil de façon optimale. Il peut voir ses revenus augmenter tandis que les frais généraux, les coûts de personnel ou les remboursements de dettes en absorbent silencieusement les gains. Il peut aussi avoir des liquidités qui semblent rassurantes, mais qui n’ont pas d’affectation précise.
Un tableau de bord d’indicateurs clés de rendement (ICR) peut indiquer où le cabinet se porte bien, où des fuites financières sont possibles et où des décisions s’imposent, ainsi que la fréquence à laquelle ces indicateurs devraient être révisés.
Tableau de bord ICR du propriétaire
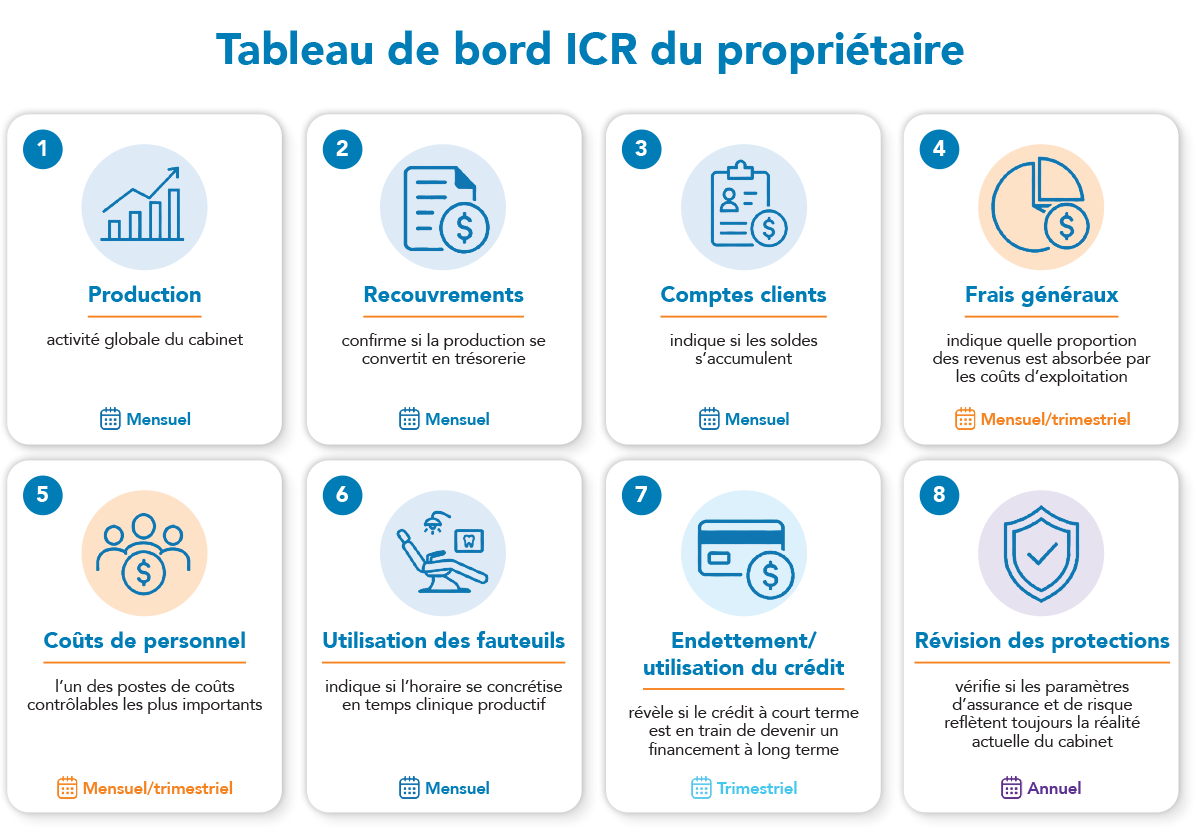
Lors de la séance du Congrès dentaire du Pacifique à Vancouver, les intervenants ont noté que la santé d’un cabinet se reflète rarement dans un seul chiffre. Revenus bruts, ratio des frais généraux et flux de trésorerie ont tous leur importance, mais peuvent être trompeurs s’ils sont analysés isolément. L’approche la plus solide consiste à observer comment ces données interagissent : si la production se convertit en créances, si les dépenses sont proportionnelles aux revenus, si la dette est structurée de manière appropriée et si le cabinet génère suffisamment de trésoreries pour répondre à la fois aux besoins de l’entreprise et aux objectifs du propriétaire.
Donner un rôle à chaque dollar
Une fois que les propriétaires ont une vision plus claire de la situation, ils peuvent se concentrer sur les flux de trésorerie et sur l’usage qui en est fait.
Une partie doit rester liquide pour soutenir les activités quotidiennes. Une autre peut être nécessaire à court terme pour les impôts, la paie, les remboursements de dettes, les équipements, les rénovations ou un ralentissement temporaire de la production. D’autres fonds peuvent être utilisés pour réduire l’endettement. Les considérations à plus long terme, comme les placements et la protection de l’entreprise elle-même, nécessitent qu’on mette de l’argent de côté bien à l’avance.
Sans cette clarté, la trésorerie peut s’accumuler par défaut. Elle peut sembler en sécurité dans le compte d’exploitation, mais ne pas contribuer à l’atteinte de l’objectif du propriétaire.
Shane Dewling a d’ailleurs illustré cette idée lors de la séance de l’Association dentaire de l’Ontario : « Chaque dollar doit avoir un rôle. Le conseil à retenir est de cesser de traiter la trésorerie comme une masse indifférenciée. Lorsque chaque dollar a une fonction, les décisions relatives à la trésorerie, au crédit, aux bénéfices non répartis, au réinvestissement et à la protection deviennent plus faciles à prendre. »
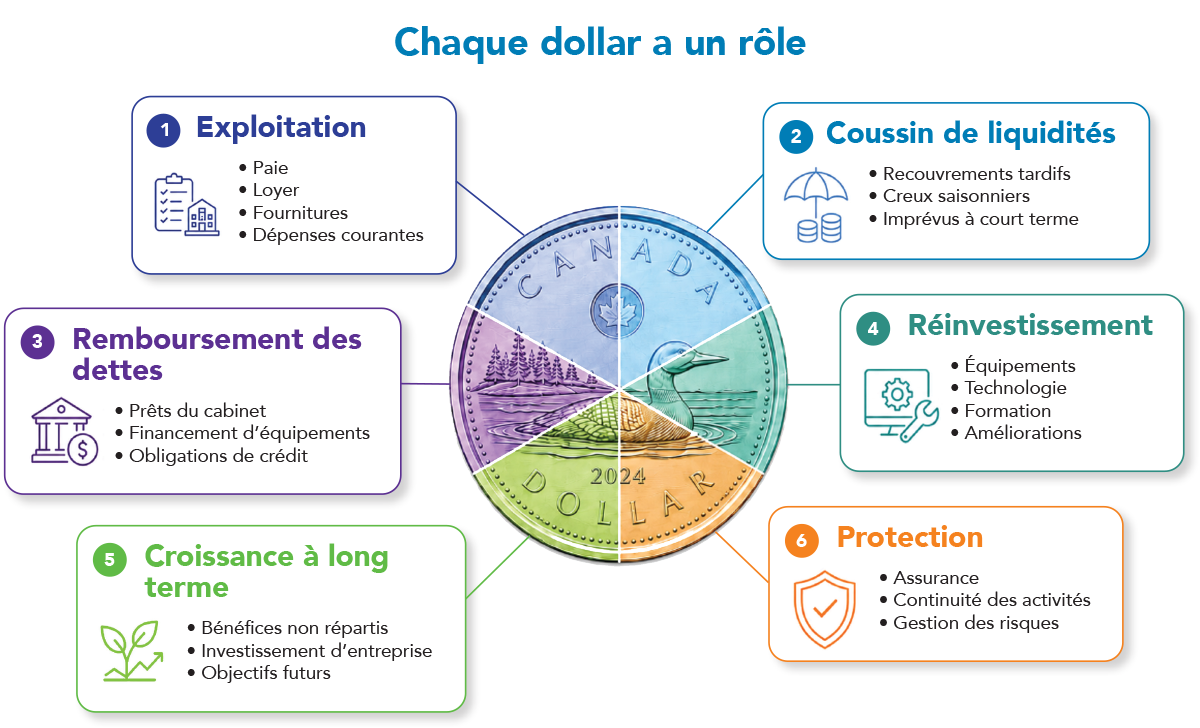
La trésorerie n'est un excédent qu'une fois les essentiels couverts
Une fois qu’un rôle est assigné à chaque dollar, la prochaine étape consiste à se demander si le cabinet dispose des bons outils pour remplir cette fonction. La trésorerie, le crédit et les bénéfices non répartis jouent chacun un rôle distinct, mais ils ne sont pas interchangeables.
La trésorerie assure la stabilité. Le crédit peut aider à gérer les décalages de trésorerie ou à financer la croissance. Les bénéfices non répartis peuvent soutenir la planification à long terme. Des problèmes surgissent souvent lorsque l’un est utilisé pour faire le travail de l’autre.
À titre d’exemple, une marge de crédit peut être utile lorsqu’il y a un écart à court terme entre les dépenses et les entrées de trésorerie. Cependant, elle n’est peut-être pas le bon outil pour un achat d’équipement majeur, des rénovations ou tout autre actif à long terme. Andrea Porter, de la Banque Scotia, a fait remarquer que l’utilisation du crédit d’exploitation pour un achat important peut laisser le cabinet à découvert lorsqu’il faut couvrir la paie, les fournitures ou d’autres coûts quotidiens.
« La marge de crédit est là pour vos besoins quotidiens. Si vous l’utilisez pour un achat majeur, il se peut que vous n’ayez plus de latitude lorsque le cabinet aura besoin de trésorerie d’exploitation. » Andrea Porter, Banque Scotia
Cette distinction est importante parce que l’argent dans un compte en banque n’est pas nécessairement « excédentaire ». Avant de le traiter comme un surplus, les propriétaires devraient tenir compte des coûts d’exploitation, de la paie, des impôts, des remboursements de dettes, des achats planifiés, des rénovations à venir et des réserves raisonnables pour faire face aux imprévus.
La même réflexion s’applique lorsqu’il s’agit de décider s’il faut rembourser des dettes, conserver des liquidités ou investir les bénéfices non répartis. Le bon choix dépend du coût d’emprunt, du rendement attendu après impôt, du stade de croissance et de l’aisance du propriétaire face à l’endettement.
D’un point de vue comptable, Jordan Weinberg de MNP a également mis en garde contre les excédents de trésorerie ou les actifs hors exploitation détenus dans la société qui pourraient devoir faire l’objet d’un examen avant une vente future. La trésorerie nécessaire aux activités quotidiennes est une chose ; celle qui s’est simplement accumulée sans affectation en est une autre. Elle peut soulever des considérations d’ordre fiscal ou liées à l’état de préparation à la vente, qui devraient être examinées avec un comptable.
Pour les propriétaires de cabinet, il ne s’agit pas simplement de savoir s’ils disposent de liquidités, mais plutôt de déterminer à quoi elle sert cette trésorerie, quand elle sera nécessaire et si elle se trouve au bon endroit.
Lorsqu’un propriétaire de cabinet comprend ce que les chiffres lui disent, les décisions relatives à la trésorerie deviennent plus intentionnelles. Les réserves d’exploitation, le crédit, les bénéfices non répartis et le remboursement des dettes font partie d’un plan plus large visant la stabilité, la flexibilité et la valeur à long terme. La prochaine question est de savoir comment utiliser ces dollars judicieusement : quand réinvestir, quand temporiser avant d’effectuer un achat et comment protéger la valeur que le cabinet est en train de bâtir.
Dans le prochain article, nous verrons comment les propriétaires de cabinet peuvent réinvestir de façon intentionnelle et s’assurer que leurs protections d’assurance évoluent au même rythme que leur cabinet. Si vous souhaitez examiner votre situation actuelle avec un conseiller du CDSPI Services consultatifs Inc., il vous suffit de prendre rendez-vous au moment qui vous convient.
Nous remercions les panélistes Andrea Porter et Farzad Shafieian de la Banque Scotia, Shaun Howe et Jordan Weinberg de MNP, les dentistes praticiennes Dre Soumya Jain et Dre Sanjukta Mohanta, l’experte en cybersécurité Anne Genge, ainsi que Brian Buris, Penelope Cenac et Shane Dewling du CDSPI Services consultatifs Inc. d’avoir contribué à enrichir la réflexion sur la façon dont les propriétaires de cabinet peuvent prendre des décisions plus intentionnelles en matière de rendement, de trésorerie, de crédit, de bénéfices non répartis, de réinvestissement et de protection.